Merit
月々負担を抑えながら、
月々負担を抑えながら、
必要な工事を実行する。
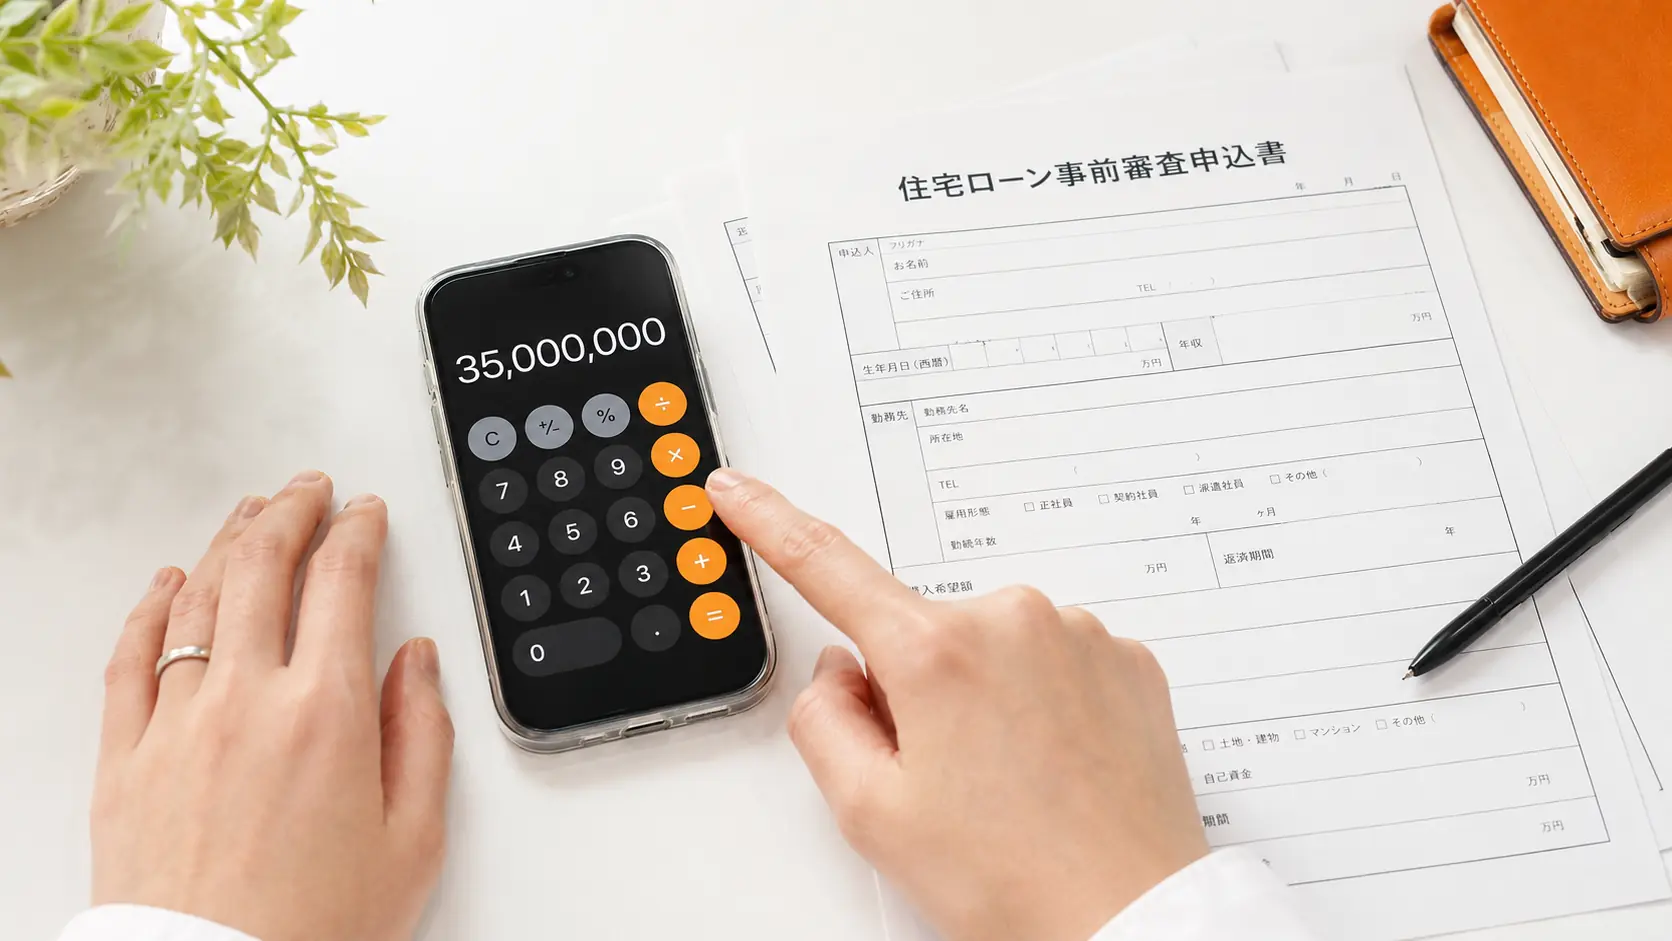
- リフォームローン単体より月々返済を抑えやすい
- 手元資金を残しながらリフォームできる
- 53歳〜65歳の現役期間を有効活用できる
- 65歳以降の返済額を軽くする設計を検討できる
- 外壁・屋根・水回り・断熱・太陽光をまとめて整備しやすい
建てた後も、住まいは静かに時を重ねます。
外壁・屋根・太陽光・蓄電池、そして住宅ローンの見直しまで。
Standardは、OB様のこれからの暮らしを、美しく、安心に整えていきます。
外壁を塗る。屋根を整える。電気を創る。資金計画を見直す。
それらは別々の工事ではなく、これからの暮らしを守るための一つの設計です。
Standardは、家を建てた会社として、住まいの状態とお客様の将来を同時に見つめ、
必要なタイミングで、必要なメンテナンスを、無理のない資金計画とともにご提案します。
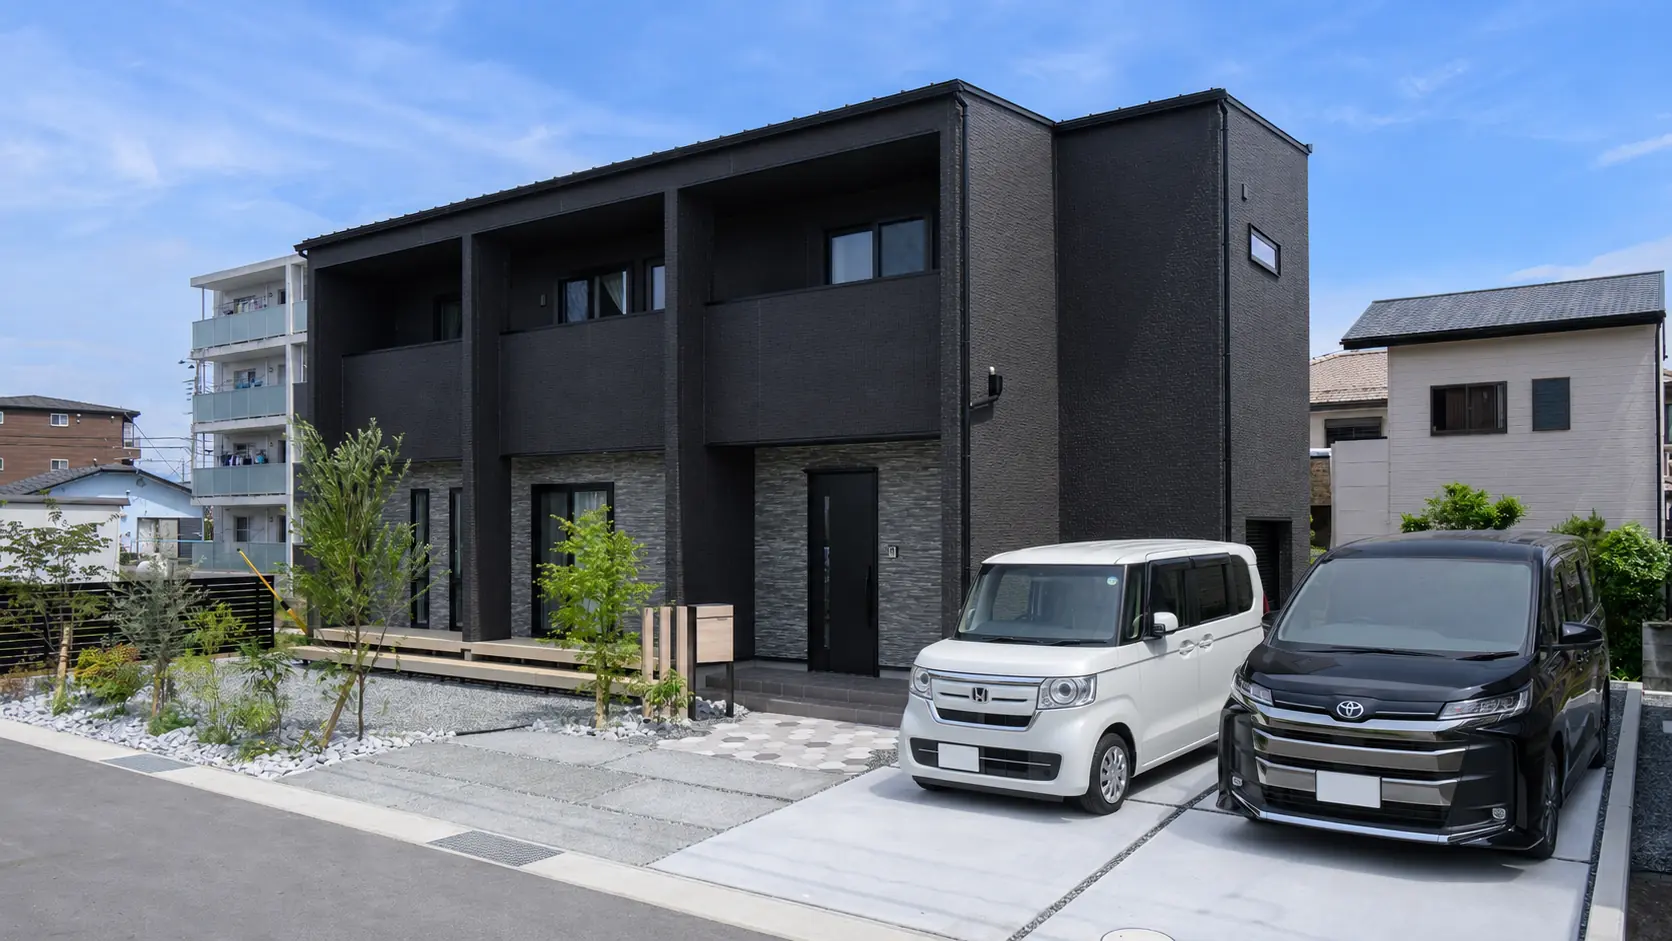
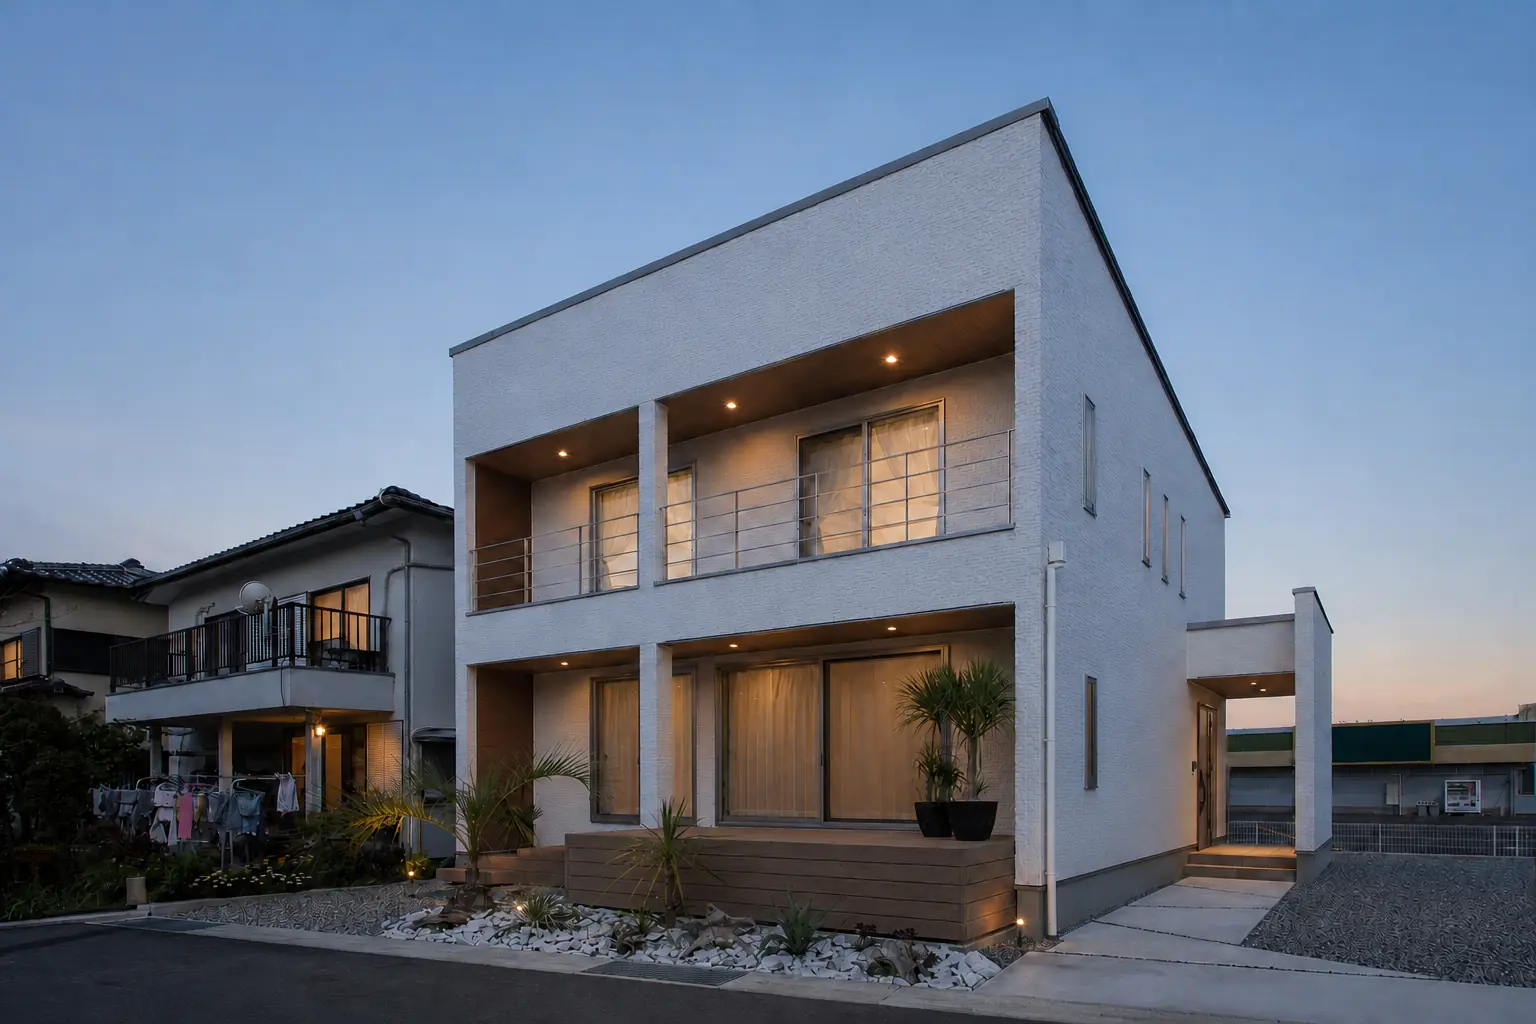
10年前の外壁塗装は、色あせやチョーキングをきれいにする工事が中心でした。 しかし現在は、外壁材・シーリング・防水まで含めて、家を長持ちさせるメンテナンスへ変わっています。
Standardでは、単なる塗り替えではなく、将来の塗り替え回数を減らす高耐久塗装、 雨漏りを防ぐシーリング確認、屋根・防水まで含めた外装診断をご提案します。
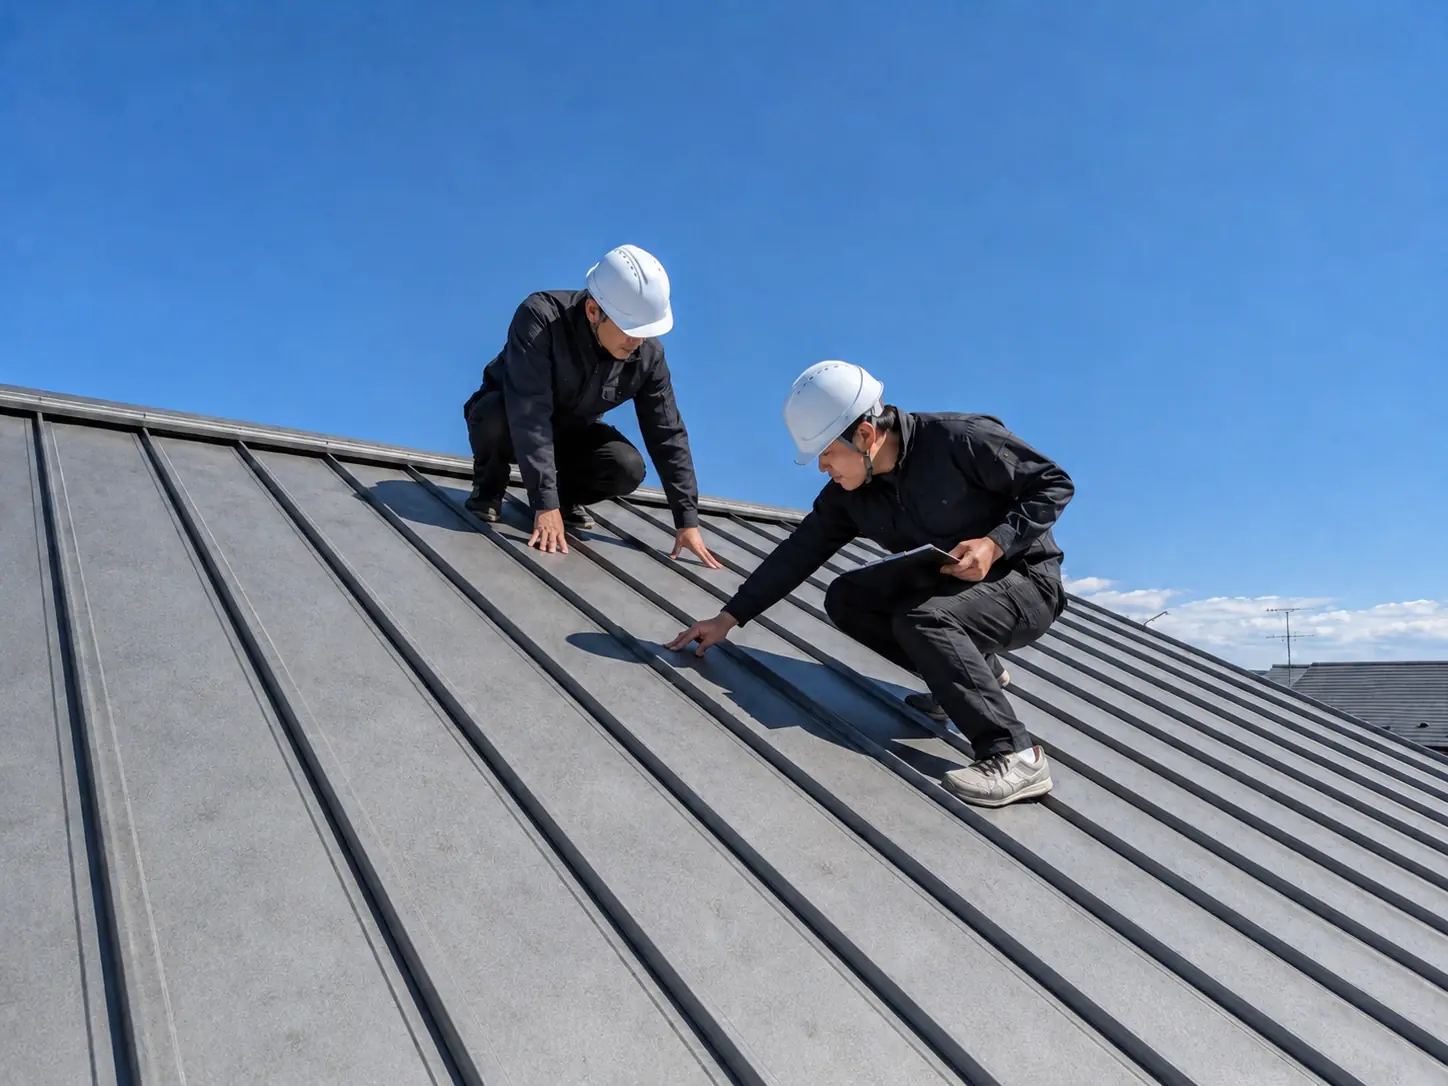
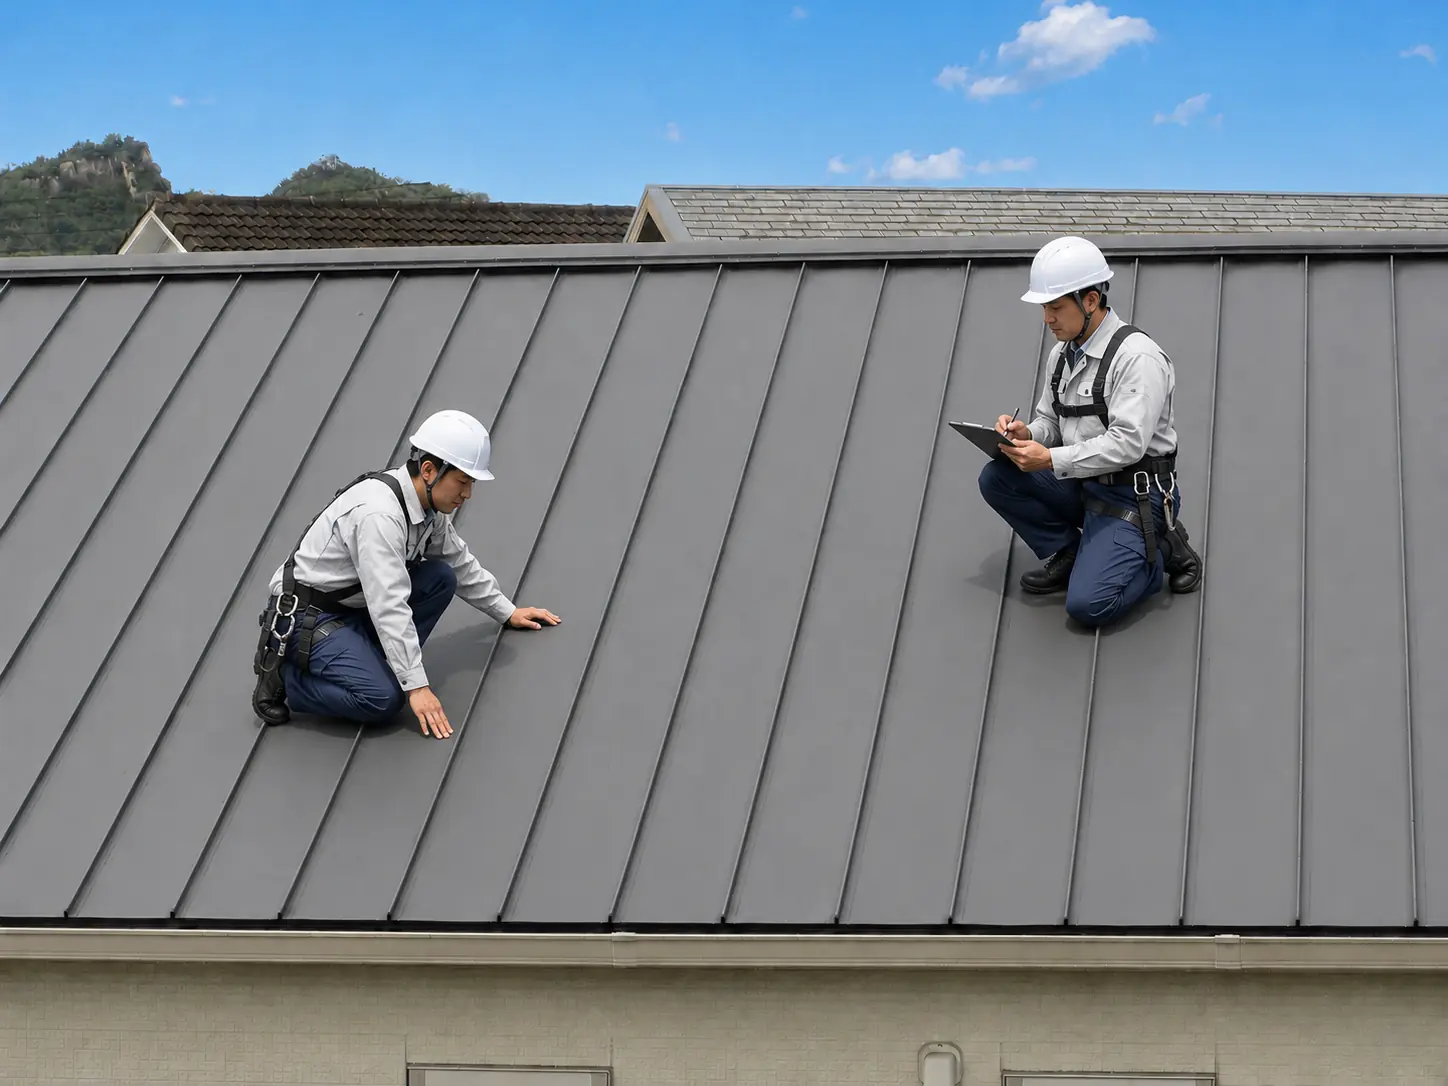
屋根は普段見えない場所だからこそ、劣化に気づいた時には傷みが進んでいることがあります。 色あせ、ひび割れ、コケ、板金の浮き、釘の浮き、雨樋のつまり。 早めに確認することで、大きな修繕を防げる可能性があります。
点検では、写真で状態を見える化し、コーティングでよいのか、塗装が必要なのか、 補修やカバー工法まで検討すべきなのかを、分かりやすくご説明します。
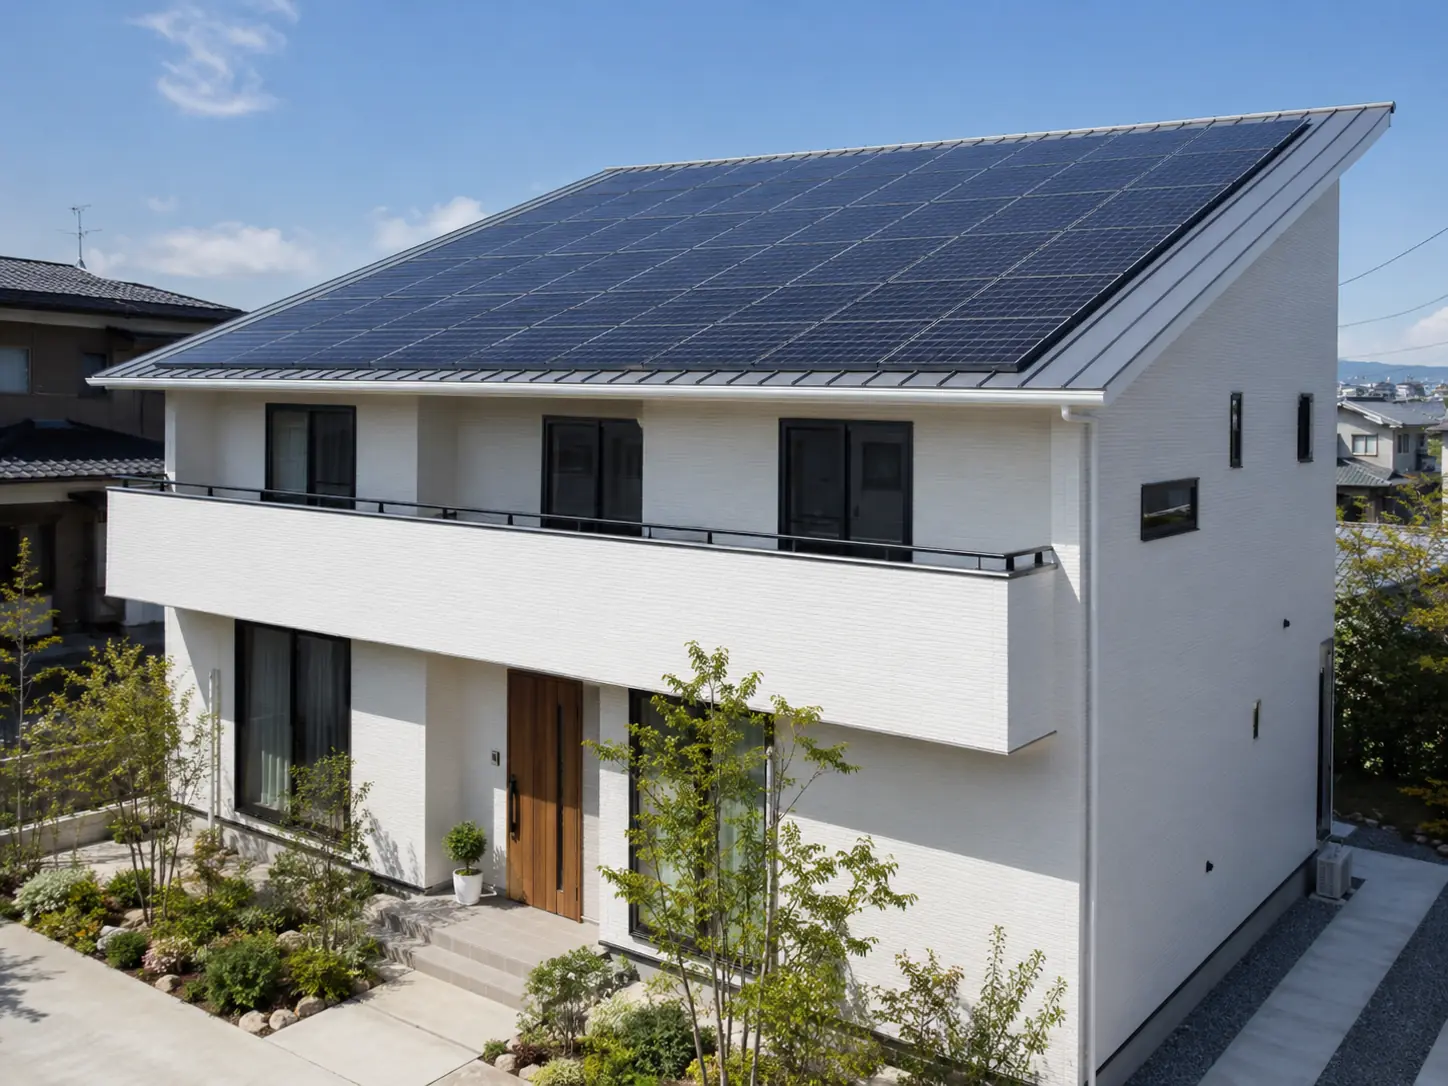
電気代の上昇や災害時の停電に備えるために、太陽光発電と蓄電池を検討される方が増えています。 昼間に発電した電気を自宅で使い、余った電気を蓄電池にためることで、 日常の電気代対策だけでなく、停電時の安心にもつながります。
Standardでは、屋根形状、方位、日当たり、電気使用量、家族構成を確認したうえで、 設置した方がよい家か、設置しなくてもよい家かまで正直に診断します。
住宅ローンやリフォーム費用の負担を見直し、老後の生活資金をできるだけ手元に残したいと考える方が増えています。 住まいに必要以上のお金をかけるのではなく、本当に必要な工事を見極めることで、 将来の医療費や介護費、趣味や旅行など、これからの暮らしにお金を使うことができます。
Standardでは、建物の状態、今後必要になる修繕、住宅ローンの残高、家族構成、老後の生活設計を確認したうえで、 今行うべき工事と、まだ行わなくてもよい工事を正直に診断します。
リフォームローンを別で組むと、金利が高く、返済期間も短くなりやすいため、 月々の負担が大きくなる場合があります。 一方で、住宅ローンの借り換えにリフォーム費用を組み込めれば、 低金利・長期返済で資金計画を組める可能性があります。
現在の住宅ローン残高に、リフォーム費用と借り換え諸費用を組み込み、 新たな住宅ローンとして借り直す方法です。 手元資金を大きく減らさず、必要なメンテナンスを実行しやすくなります。
現在53歳で住宅ローンの残り期間が23年ある場合、今のままでは76歳完済です。 リフォーム費用を組み込み、完済年齢を79歳に設定する場合、返済期間はおおよそ26年になります。 65歳までの現役期間に重点的に元金を減らし、65歳以降の返済負担を軽くする設計を検討します。
Standardでは、月々返済を抑えやすいというメリットだけでなく、 完済年齢・総支払額・65歳以降の収入・団信・健康状態まで確認し、 無理のない計画かどうかを一緒に判断します。
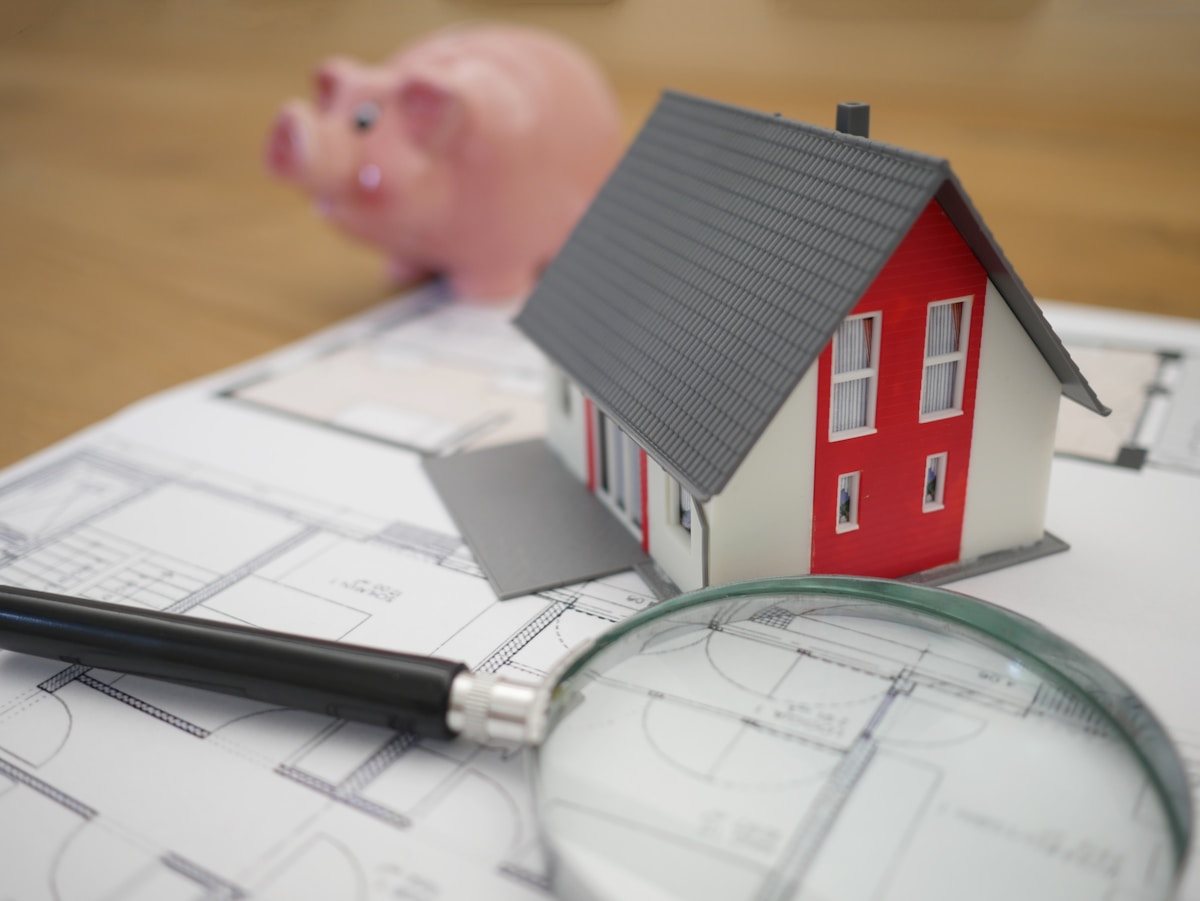
大切なのは、単に「借りられるか」ではなく、 「65歳以降も安心して返せるか」。 現役期間・積立・退職金の使い方を組み合わせて、老後の返済負担を軽くする設計を考えます。
53歳で借り換えを行い、65歳までに元金を多く減らします。 その後、返済額軽減型の繰上返済や条件変更を相談し、 老後の返済額を下げやすい状態をつくります。
月々返済は無理のない金額にし、別口座で毎月積立。 65歳時点で一部繰上返済に使うことで、 返済と現金確保のバランスを取りやすくします。
退職金が見込める場合、その一部を繰上返済に充てる方法です。 ただし、老後生活費・医療費・介護費・予備資金を残すことが前提です。
まずは住まいの状態と、現在の住宅ローン状況を整理します。 そのうえで、リフォーム内容と65歳以降まで見据えた返済計画を一緒に検討します。
下記フォームから、無料点検と住宅ローン診断をご予約ください。
外壁・屋根・シーリング・太陽光設置可否を写真で確認します。
残高・残年数・金利・毎月返済・団信・65歳以降の収入見込みを確認します。
必要なリフォームと、老後まで見据えた返済設計をご提案します。
外壁・屋根・太陽光・蓄電池の点検と、住宅ローン借り換え診断をセットでご相談いただけます。 Standardで建てた住まいを、これからも美しく、安心に住み継ぐための第一歩です。
※住宅ローン借り換えやリフォーム費用の組み込み可否は、金融機関の審査、担保評価、年齢、収入、健康状態、団信加入可否等により異なります。
※掲載内容は一般的な考え方であり、借り換えや返済額軽減を保証するものではありません。